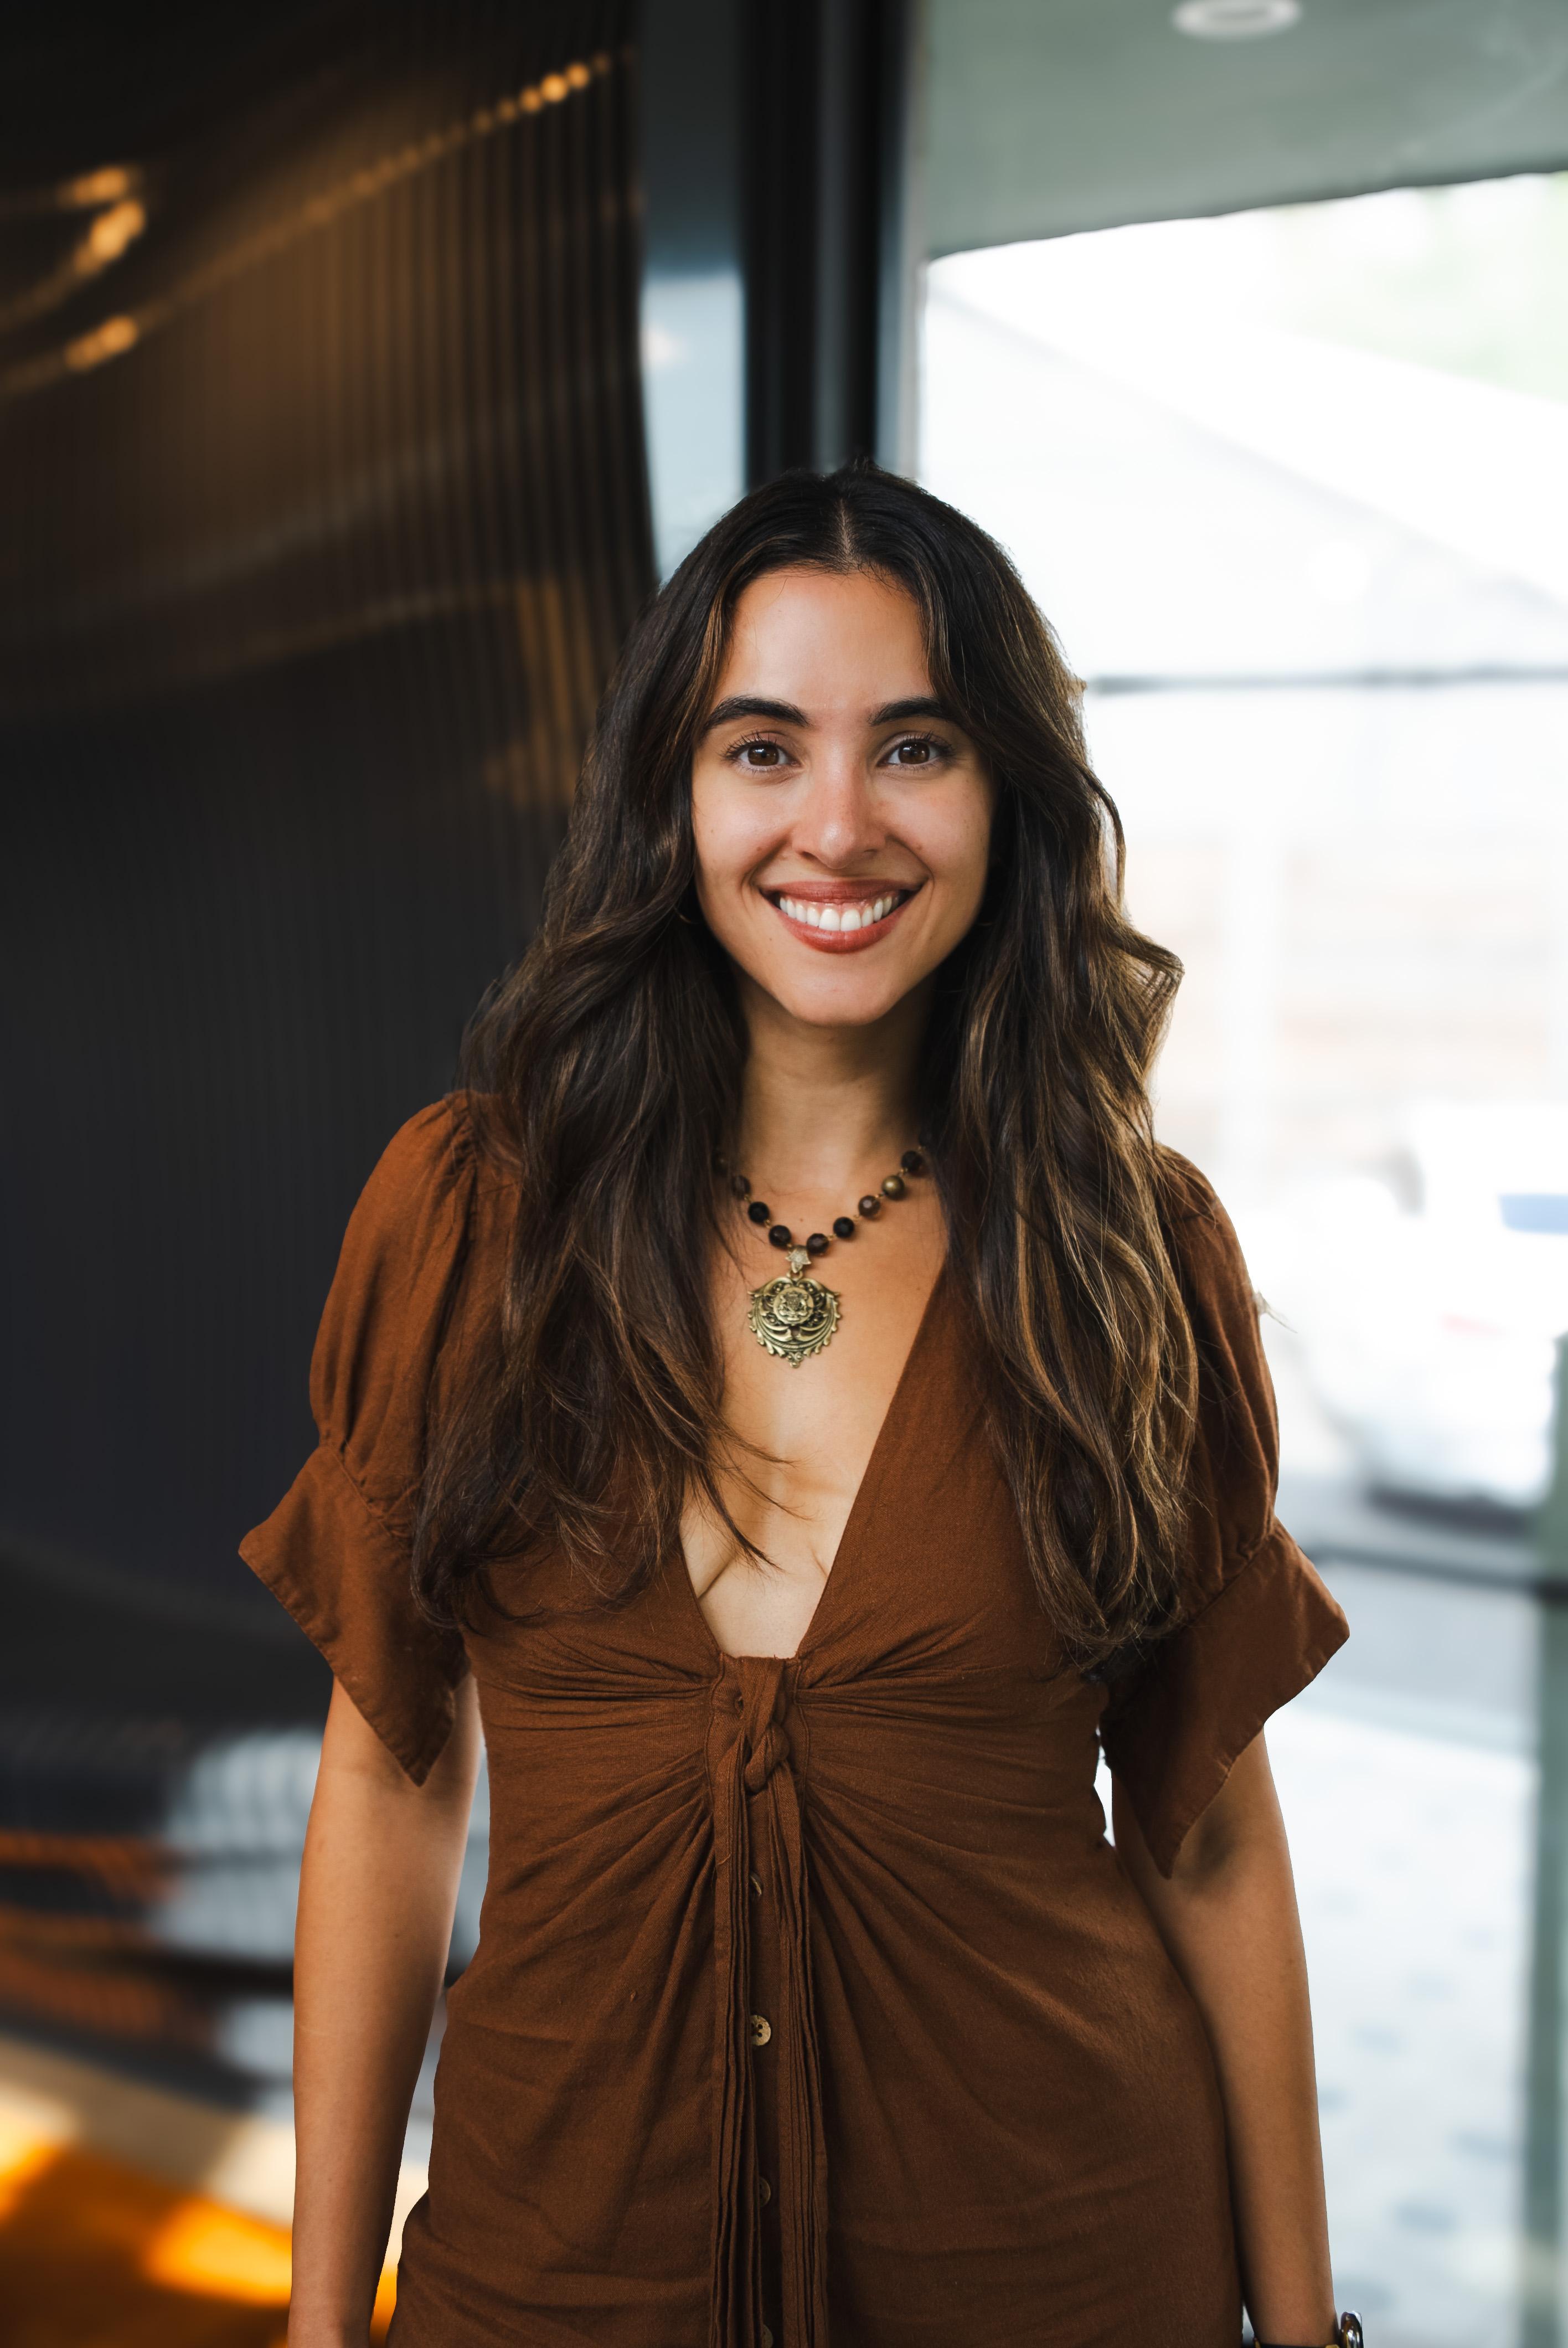
Jennifer Ferrara · NMLS #2781982
Préstamos hechos
como un hogar.
Cualquiera te puede dar una tasa. Nosotros construimos la estrategia alrededor de tu situación, tus finanzas, tu estilo de vida, y si la oferta que estás por hacer realmente funciona.
Estructuramos cada préstamo con precisión desde el primer día, para que nada se descubra tarde, y trabajamos para que nada de nuestra parte retrase la fecha de tu cierre. Busquemos lo que mejor te quede y saquémoslo adelante.
Jennifer
Corredora hipotecaria en el Condado de Hays y Austin, TX
Nook Lending es un corretaje hipotecario de Texas que atiende el centro de Texas.
En números
Aprendí este negocio desde el otro lado de la mesa.
Hay una diferencia entre entender una sola parte de la transacción y entender cómo encajan todas las piezas. Muy pocas personas se han sentado en las dos sillas, y esa experiencia crea un enfoque más estratégico, que ayuda a los clientes a ahorrar tiempo, reducir costos y tomar mejores decisiones.
- 14
- Años en bienes raícesCon licencia desde los 18 en Nueva York, 6 de ellos aquí en el centro de Texas.
- $65M+
- En transacciones de bienes raíces cerradas120+ transacciones. Producción en bienes raíces, no volumen de préstamos.
- Top 1.5%
- De agentes a nivel nacionalClasificada por producción, no por antigüedad.
- 40+
- Prestamistas mayoristas comparadosUn préstamo, comparado en todo un grupo, no la única respuesta de un banco.
Encuentra tu camino de préstamo
Comprar tu primera casa
Tu primera casa con un préstamo convencional o FHA, explicada paso a paso.
- Nunca has hecho esto y quieres que te lo expliquen de verdad
- No sabes si te conviene más 3% o 5% de enganche
Tu recorrido de préstamo
Cuatro pasos, y el primero no te cuesta nada.
Cuéntame qué está pasando en realidad
Todavía sin solicitud, sin revisión de crédito, sin nada que aparezca como consulta en tu reporte. Solo la situación real, incluidas las partes que sientes que podrían ser un problema.
Construyo tu estrategia antes de que busques
Antes de que hagas una oferta, construyo tu plan: deuda y estructura de pago optimizadas, cada programa para el que calificas identificado, e impuestos y seguro reales para tus zonas de interés.
Ves las opciones reales una junto a otra
Cada programa de préstamo que aplica, con lo que cuesta al inicio y cada mes después. Te guiaré a través de las opciones. La decisión sigue siendo tuya.
Cerramos, y me quedo contigo
Un solo punto de contacto desde la solicitud hasta el cierre. Armo el calendario hacia atrás desde la fecha de tu contrato y me adelanto a la suscripción y el avalúo para cerrar a tiempo. Si algo cambia en el camino, te enteras por mí, no al final.
Awesome thanks!
Stephen Hsu
Google review · · Read it on Google
I worked with Jennifer Ferrara at Nook Lending on an FHA loan for first-time homebuyers in the Austin area. My clients were understandably nervous about the process, but Jennifer explained each step clearly and proactively, often answering questions before they even knew to ask. As their real estate agent, I never had to play translator between my buyers and the lender. Communication was consistent, the financing process stayed on track, and we closed without a hitch. Most importantly, my clients arrived at the closing table feeling confident and truly understanding their loan. I highly recommend Jennifer and Nook Lending to buyers looking for a knowledgeable, responsive, and reliable mortgage professional.
Latreacia Mays
Referring real estate agent · · Read it on Google
¿Cómo se vería esto?
Escribe un precio, un enganche y la tasa que quieras probar. Aquí nada es una cotización y nada toca tu crédito. Es una herramienta para planear, así que mueve los números y mira qué cambia.
Este es un número que tú eliges como ejemplo. No es una tasa que se te ofrezca, no es una cotización y no está ligada a ningún precio vigente.
Plazo del préstamo
Pago mensual estimado
$2,832
sobre un préstamo de $332,500
- Capital e intereses
- $2,102
- Impuesto predial
- $531
- Seguro de vivienda
- $200
No incluye el seguro hipotecario, que aplica en la mayoría de los préstamos con menos del 20 por ciento de enganche. El cuestionario de abajo es la forma más rápida de ver qué tipo de préstamo aplica para estos números.
Estimado solo para fines de planeación. Esta calculadora usa las cifras que tú escribes y no refleja una tasa, un pago ni una oferta disponible para ti. No es una cotización, ni una precalificación, ni una solicitud. This is not a commitment to lend. All loans are subject to credit approval, income and property verification. Rates, terms, and programs are subject to change without notice. Nook Lending is powered by MPA Home Loans. Jennifer Ferrara, Loan Officer, NMLS #2781982. MPA Home Loans NMLS #2778343. Equal Housing Opportunity. NMLS Consumer Access
¿Cuál puerta es la tuya?
Estas ocho son las que más salen. Cada una tiene su propia página con lo que se necesita, a quién le queda, y las preguntas que la gente de verdad hace. Trabajo con 14 programas en total, así que si el tuyo no está aquí, existe.
- Primera casaCualquiera que compra su primera casa, o que vuelve a comprar después de varios años sin ser propietario.Primera casa
- ConvencionalQuien tiene buen crédito, quiere el menor costo a largo plazo y quiere que el seguro hipotecario eventualmente desaparezca.Convencional
- FHAQuien está reconstruyendo su crédito, carga más deuda de la que permite el convencional, o trabaja con un enganche pequeño.FHA
- Non-QMCualquiera con ingresos reales y comprobables que no caben en la caja estándar de evaluación de un W2.
- Por cuenta propia / estados de cuentaContratistas con 1099, dueños de negocio, y cualquiera cuya declaración de impuestos muestre menos de lo que en realidad gana.
- DSCR para inversionistasInversionistas que compran rentas, y cualquiera a quien su nivel personal de deuda le esté bloqueando la siguiente compra.
- Préstamo puenteQuien se cambia a otra casa y necesita liberar su capital antes de que se venda la actual.
- JumboQuien compra en los rangos de precio más altos, muchas veces profesionales por cuenta propia y quienes se cambian a una casa más grande.
- ¿Ya tienes un estimado de otro prestamista?Mándame los números de tu Loan Estimate y lo comparo contigo línea por línea, sin costo. Una comparación real con números reales míos empieza con una solicitud.
¿No sabes cuál te queda?
Cuatro preguntas, sin escribir nada, y nada que toque tu crédito. Te va a señalar por dónde empezar.
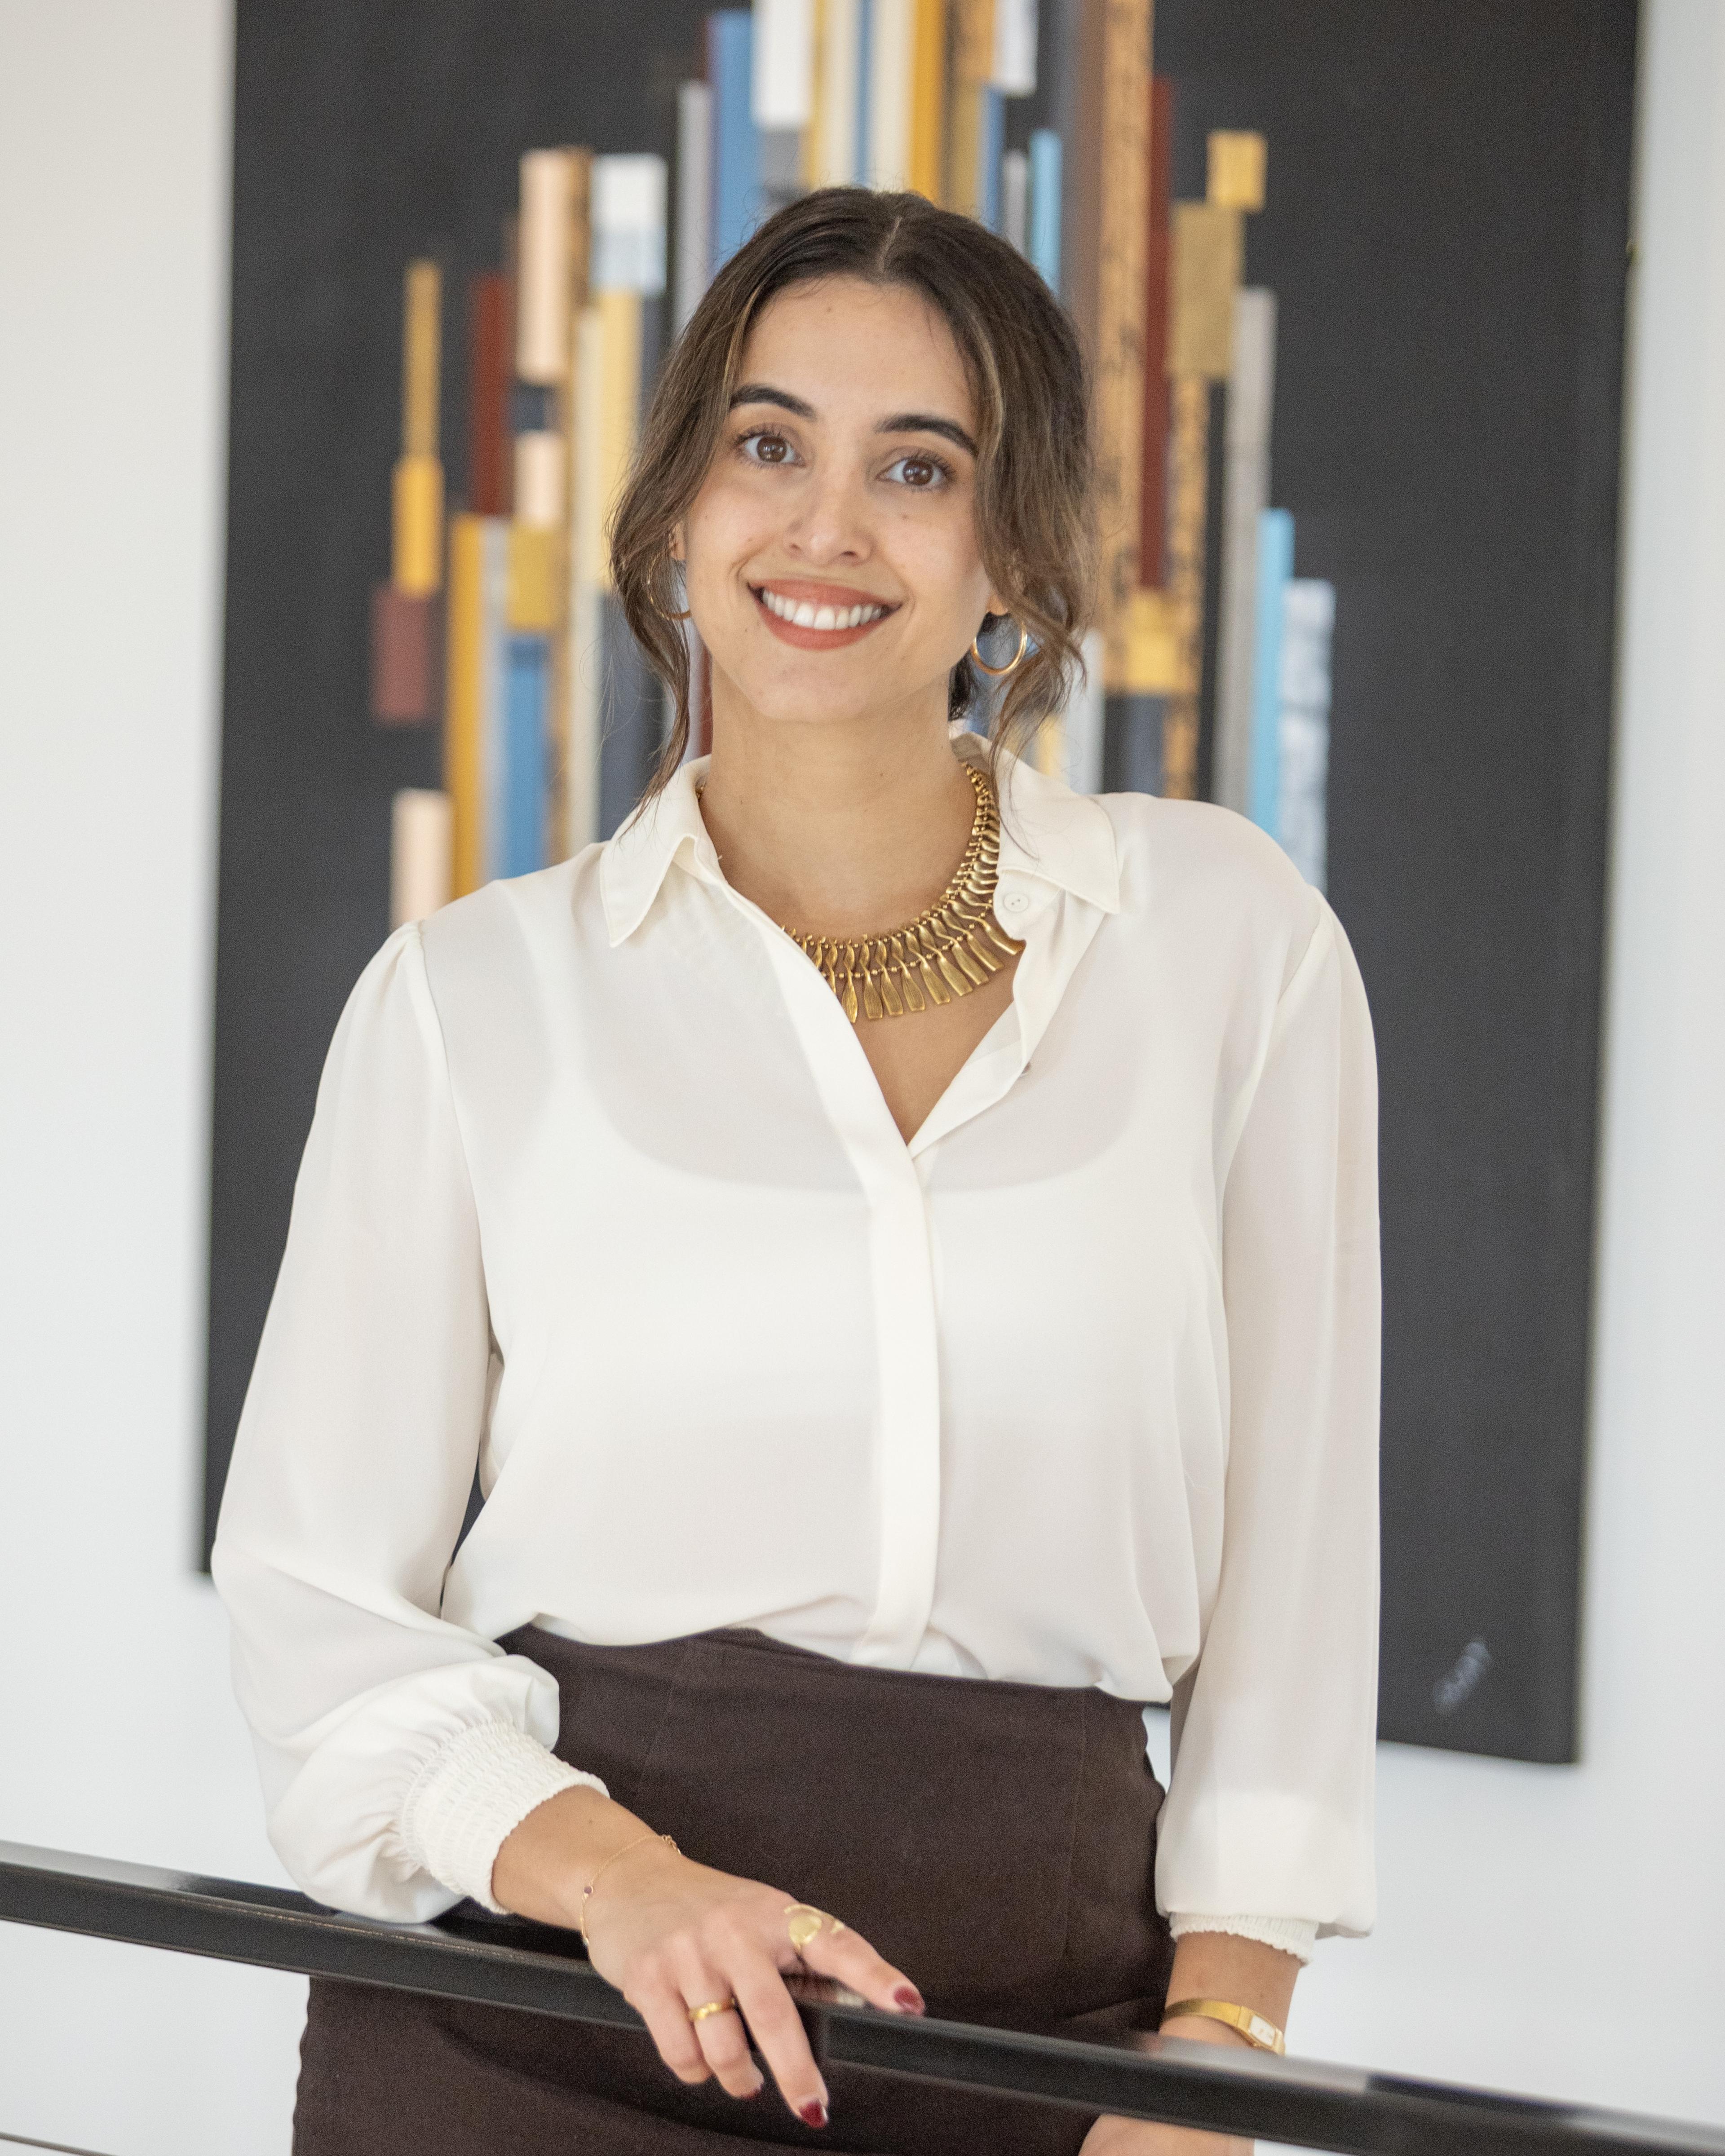
Jennifer Ferrara, Oficial de Préstamos | NMLS #2781982
Conoce a tu prestamista
Detrás de préstamos hechos como un hogar
Pasé años trabajando directamente con prestamistas hipotecarios y corredores para llevar los tratos a la línea de meta, y eso me enseñó todos los pormenores de lo que realmente se necesita para cerrar un trato. Por eso construyo cada préstamo, con un equipo detrás de mí asegurándose de que nada se pase por alto, para que sobreviva la suscripción la primera vez, y la fecha de tu cierre de verdad se cumpla.
Mi número directo, no una fila
Tienes mi número real desde el primer día. Llama o manda un mensaje, y me encuentras a mí, no a una rotación de quien conteste.
Leo un contrato como agente
Años negociando ofertas significan que detecto los términos de financiamiento que causan problemas después, no solo el puntaje de crédito.
Se habla español
Hablo español con fluidez conversacional, y puedo cerrar tu préstamo completamente en español si eso te resulta más fácil.
Así se ve eso en la práctica
- Las llamadas de tu agente
- Contestadas directamente, el mismo día.
- La matemática de la tasa
- Mostrada lado a lado, explicada, nunca forzada.
- La fecha de tu cierre
- Armada hacia atrás desde la fecha de tu contrato, para cumplir con el tiempo que de verdad necesitas.
- Ojos en tu transacción
- Siempre vigilada, no solo por mí. Mi equipo le da seguimiento a cada etapa junto conmigo, así que nada depende de un solo calendario.
¿Quieres platicar tu situación específica?
Platiquémoslo conmigoMe especializo aquí porque vivo aquí.
Estas siete comunidades son donde paso mi tiempo y conozco los precios, las tasas de impuestos y los programas de préstamo que de verdad aplican. Tengo licencia en todo Texas, así que si compras en cualquier parte de Central Texas, o más allá, quiero saberlo.
El área de servicio se muestra solo como referencia general.
Las que más salen
Si la tuya no está aquí, pregúntame. Ninguna pregunta sobre esto es demasiado pequeña, y casi todas tienen mejor respuesta de la que la gente espera.
¿Por qué usar una corredora en Texas en lugar de ir directo a mi banco?
Un banco solo te puede ofrecer lo que ese banco vende. Como corredora, comparo tu préstamo entre más de 40 prestamistas mayoristas, y esos prestamistas cotizan al mismo cliente de forma distinta según su nivel de crédito, el tipo de propiedad, si va a vivir ahí, y cómo se ve su precio esa semana en particular. La diferencia entre la mejor y la peor cotización sobre un préstamo idéntico es dinero real a lo largo de la vida del préstamo. También significa que un préstamo que un prestamista rechaza muchas veces es uno que otro quiere, que es la diferencia entre escuchar un no y escuchar un sí.
¿Solo voy a trabajar contigo, o hay un equipo?
Soy tu único punto de contacto desde la primera llamada hasta el cierre, nunca te van a pasar de persona en persona. Detrás de mí hay un equipo completo de procesamiento y una especialista en divulgaciones a través de MPA Home Loans, así que tu préstamo sigue avanzando incluso cuando estoy en llamadas seguidas. Una sola relación, respaldada por un equipo real, nada se te escapa.
¿Cuánto gana una corredora de hipotecas en un préstamo de $500,000 en Texas?
Viene de uno de dos lugares. O el prestamista la paga directamente, incluida en el propio precio de ese prestamista sobre tu préstamo y no añadida encima, o tú la pagas como comprador, normalmente estructurada como parte de tus costos de cierre. Las reglas federales no permiten las dos cosas en el mismo préstamo. Cuál estructura aplica, y el monto exacto, depende del prestamista, el programa de préstamo, y los detalles de tu préstamo, y se te muestra por escrito en tu Estimado de Préstamo antes de que firmes nada, así que ves el número real y no uno genérico. Con gusto reviso exactamente cómo funciona eso en tu préstamo específico.
¿Qué puntaje de crédito y qué enganche necesito de verdad para comprar una casa en Texas?
Depende más del tipo de préstamo que de una sola regla. FHA puede empezar cerca de un puntaje de 580 con 3.5 por ciento de enganche, convencional generalmente pide un perfil más fuerte pero puede empezar cerca del 3 por ciento, y hay programas para casi cualquier situación entre esos dos extremos. En lugar de darte un mínimo general, dime dónde estás parada de verdad y te digo qué programas realmente aplican para ti.
¿Puedo precalificar en Texas antes de tener una casa en mente?
Sí, y es el orden correcto de hacer las cosas. La precalificación te dice tu presupuesto real, tu pago real, y el efectivo que en verdad necesitas, antes de que te enamores de una casa sin haber corrido los números. Requiere ver tu ingreso, crédito y documentación, no solo un formulario de cinco minutos, y es gratis y no te compromete a nada.
¿Cuál es la diferencia entre una corredora hipotecaria y un prestamista hipotecario en Texas?
Un prestamista directo solo te ofrece sus propios productos de préstamo. Una corredora hipotecaria compara tu préstamo entre varios prestamistas mayoristas para encontrar el mejor ajuste. Trabajo con más de 40 prestamistas mayoristas, así que tu préstamo se cotiza con muchos de ellos a la vez en lugar de uno solo, y un programa que no encaja con las reglas de un prestamista muchas veces sí encaja con las de otro. La gente busca ambas palabras por la misma razón, quiere a alguien que de verdad le pueda conseguir un préstamo. La pregunta real no es qué palabra usar, es si esa persona está comparando prestamistas a tu favor o solo te está dando el menú de un banco.
Una segunda opinión sobre tu Loan Estimate
¿Ya tienes un Loan Estimate de otro prestamista? Mándame los números y te digo qué se ve alto, qué se ve bajo y qué falta. No cuesta nada, nadie revisa tu crédito y la decisión es tuya.
- Tasa contra APRCuánto del costo está en cargos y puntos en lugar de la tasa.
- Cargos del prestamista, impuestos y seguroLos cargos más fáciles de comparar y los estimados que salen cortos.
- Efectivo para cerrar, bloqueo y fechasLo que de verdad tienes que llevar, y qué pasa si vence el bloqueo de tasa.
Por favor no incluyas tu número de seguro social, ingresos ni información bancaria. Una comparación real con números reales míos empieza con una solicitud.
¿Todavía lo estás pensando?
Llama o manda un mensaje si prefieres platicarlo directamente, o agenda un espacio en mi calendario. Escoge la opción que se te haga más fácil, todas son una forma normal de empezar.
Nook Lending is powered by MPA Home Loans. Jennifer Ferrara, Loan Officer, NMLS #2781982. MPA Home Loans NMLS #2778343. This is not a commitment to lend. All loans are subject to credit approval, income and property verification. Rates, terms, and programs are subject to change without notice. Equal Housing Opportunity.